

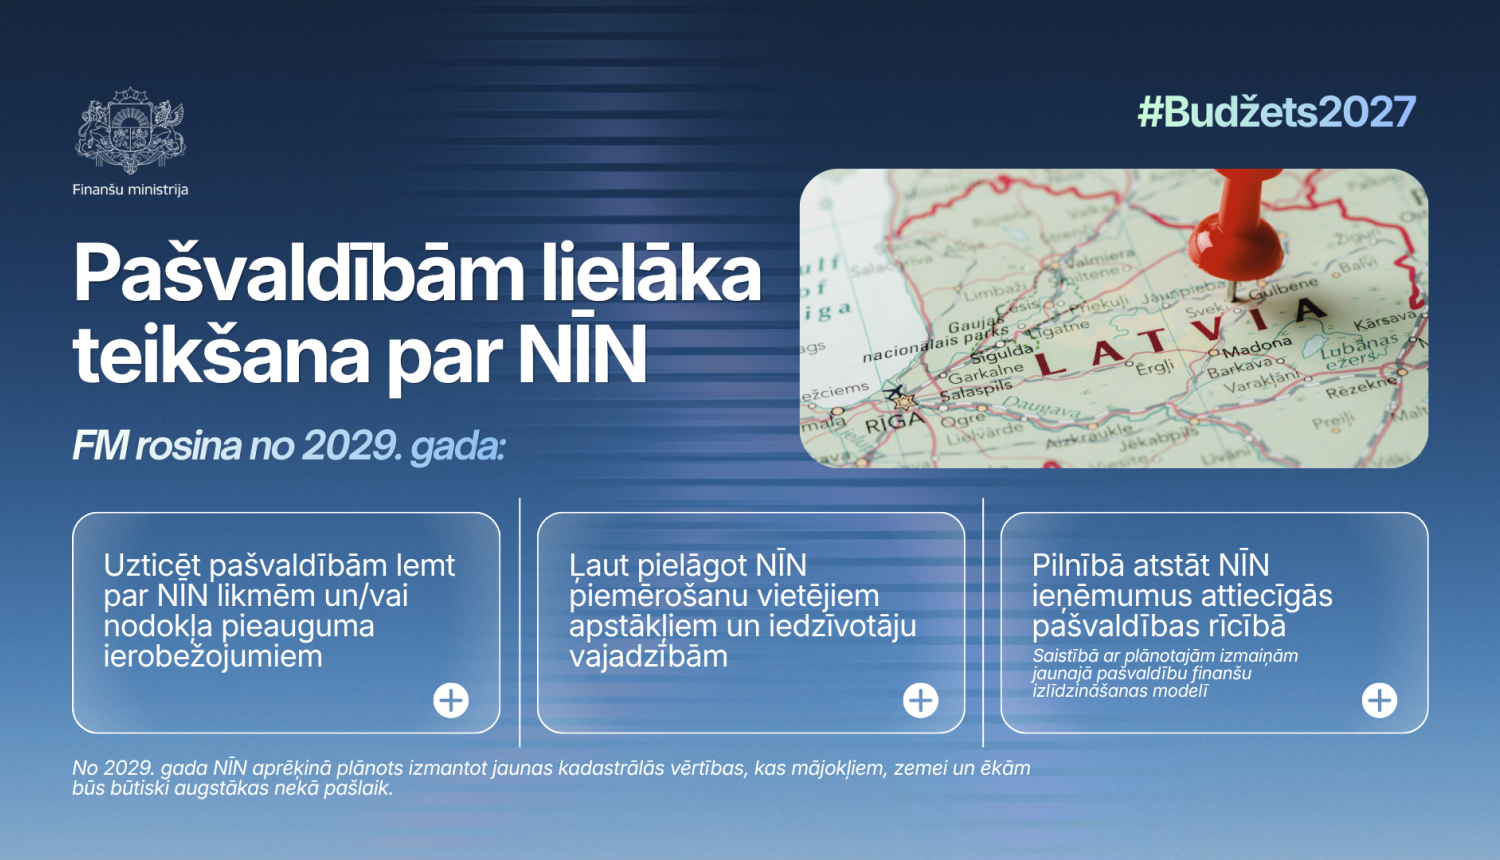
Finanšu ministrija (FM) rosina no 2029. gada noteikt pašvaldībām pienākumu lemt par nekustamā īpašuma nodokļa (NĪN) likmēm un/vai nodokļa bāzes pieauguma ierobežojumiem, lai jaunās kadastrālās vērtības neradītu būtisku nodokļa maksājumu pieaugumu iedzīvotājiem. Piedāvātā pieeja ļautu pašvaldībām pielāgot nodokli vietējiem apstākļiem, līdzsvarojot pašvaldības pakalpojumu nodrošināšanai nepieciešamo finansējumu ar iedzīvotāju interesēm.
Priekšlikums ietverts valdībā iesniegtajā informatīvajā ziņojumā par 2027.-2030. gada budžeta bāzi un izdevumu pārskatīšanas rezultātiem. Ziņojumu Ministru kabinetā paredzēts izskatīt tuvākajā laikā.
No 2029. gada NĪN aprēķinā paredzēts izmantot jaunu kadastrālo vērtību bāzi, kas visās nekustamā īpašuma nodokļu kategorijās - mājokļiem, zemei, komercēkām un ražošanas ēkām būs būtiski augstāka nekā pašlaik nodokļa aprēķinā izmantotās vērtības. Tādēļ vienlaikus ar kadastrālo vērtību izmaiņām nepieciešams pārskatīt nodokļa piemērošanas nosacījumus, lai ierobežotu kadastrālo vērtību pieauguma ietekmi uz iedzīvotāju maksājumiem un nodrošinātu pašvaldībām iespēju veidot nodokļu politiku atbilstoši vietējiem apstākļiem.
Augstāka kadastrālā vērtība pati par sevi nenosaka, cik liels būs maksājamais nodoklis. Tā apmēru ietekmē arī nodokļa likme, atvieglojumi un nākotnē iespējamie nodokļa aprēķinā izmantojamās vērtības pieauguma ierobežojumi. FM piedāvā paredzēt pašvaldībām pienākumu savos saistošajos noteikumos noteikt to administratīvajā teritorijā esošiem nekustamajiem īpašumiem piemērojamās NĪN likmes un/vai nodokļa bāzes pieauguma ierobežojumus. Šāda pieeja ļautu pašvaldībām izvēlēties savai teritorijai piemērotākos risinājumus, ņemot vērā iedzīvotāju vajadzības, vietējās infrastruktūras attīstību un pakalpojumu nodrošināšanai nepieciešamo finansējumu.
Pašvaldību lēmumiem būs īpaši nozīmīga loma, jo līdzīgu īpašumu kadastrālās vērtības dažādos Latvijas reģionos, pilsētās un novados būtiski atšķiras. Pašvaldības labāk pārzin savā administratīvajā teritorijā dzīvojošo iedzīvotāju vajadzības, un to rīcībā ir pilnīgāka informācija par pašvaldības funkcijām nepieciešamā finansējuma apmēru. Tādēļ tām būs iespēja izvēlēties savai teritorijai piemērotākos risinājumus, līdzsvarojot NĪN slogu, vienlaikus nodrošinot nepieciešamos ieņēmumus pašvaldības budžetā un kvalitatīvu pakalpojumu sniegšanu iedzīvotājiem.
Šis priekšlikums ir cieši saistīts ar plānotajām izmaiņām jaunajā pašvaldību finanšu izlīdzināšanas modelī. Tas paredz NĪN ieņēmumu izslēgšanu no pašvaldību finanšu izlīdzināšanas aprēķina, pilnībā atstājot tos attiecīgās pašvaldības rīcībā. Tādējādi tiktu stiprināta pašvaldību finansiālā patstāvība un atbildība gan par nodokļa piemērošanu, gan iegūto ieņēmumu izmantošanu savas teritorijas attīstībai.
Nosakot NĪN piemērošanas kārtību, pašvaldībām būs jāievēro pašvaldības autonomijas, atbildīgas budžeta plānošanas, tiesiskuma un samērīguma principi, ka arī jānodrošina nodokļu maksātājiem savlaicīgi zināmi un saprotami nodokļa piemērošanas nosacījumi. Konkrētās likmes un pieauguma ierobežojumi vēl būs jānosaka turpmākajā regulējuma izstrādē un pašvaldību lēmumos.
Lai sagatavotu nepieciešamās izmaiņas, paredzēts uzdot FM līdz 2027. gada 1. martam izstrādāt priekšlikumus normatīvo aktu grozījumiem, konsultējoties ar Latvijas Pašvaldību savienību. Savukārt Nekustamā īpašuma valsts kadastra likums paredz valdībai līdz 2027. gada 15. jūnijam pilnveidot kadastrālās vērtēšanas regulējumu un apstiprināt jauno kadastrālo vērtību bāzi, kuru paredzēts sākt piemērot 2029. gadā.